
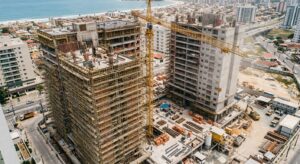
Avanço do setor será impulsionado pelas construtoras formais, enquanto custos elevados, falta de mão de obra e dificuldades no crédito imobiliário seguem como desafios.
O Produto Interno Bruto (PIB) da construção civil brasileira deverá registrar crescimento superior a 0,5% em 2026, mas sem alcançar 1%, segundo projeção apresentada pelo Sindicato da Indústria da Construção Civil do Estado de São Paulo (SindusCon-SP). A expectativa é de um desempenho melhor que o observado em 2025, com contribuição principalmente das empresas que atuam no mercado formal.
A estimativa foi discutida durante a Reunião de Conjuntura Econômica da entidade, coordenada por Eduardo Zaidan, vice-presidente de Economia e presidente executivo do SindusCon-SP. Na ocasião, Ana Maria Castelo, coordenadora de Projetos da Construção do Instituto Brasileiro de Economia da Fundação Getulio Vargas (FGV Ibre), apresentou dados sobre o comportamento recente do setor.
De acordo com a economista, a construção civil acumulou alta de 1,1% no primeiro semestre de 2026 no Brasil. No Estado de São Paulo, entretanto, o indicador apresentou retração de 0,4% no mesmo período.
O mercado de trabalho aponta uma trajetória mais favorável para as empresas formalizadas. Entre janeiro e agosto deste ano, na comparação com igual intervalo de 2025, o emprego com carteira assinada na construção cresceu 3% no País, 2,4% no Estado de São Paulo e 3,3% na capital paulista.
Infraestrutura e habitação apresentam sinais de recuperação
A sondagem realizada pelo FGV Ibre indica melhora na percepção dos empresários do setor de infraestrutura. No segmento de edificações residenciais, também há sinais de retomada da atividade após um período de retração, com perspectivas mais positivas entre as empresas que trabalham com o programa Minha Casa, Minha Vida (MCMV).
Apesar dos indicadores favoráveis em algumas áreas, a construção civil continua enfrentando obstáculos para ampliar sua atividade. A falta de trabalhadores permanece entre as principais limitações apontadas pelas empresas, enquanto os custos do setor acumulam alta superior a 7% em 12 meses.
Crédito imobiliário preocupa segmento de renda média
Outro ponto de atenção é a disponibilidade de recursos para o financiamento habitacional fora do Minha Casa, Minha Vida. Ana Maria Castelo alertou para a redução dos recursos provenientes da poupança, tradicional fonte de financiamento imobiliário, e para a queda no volume de crédito concedido com recursos livres.
Na avaliação apresentada durante o encontro, as mudanças nas regras de financiamento podem favorecer operações destinadas a imóveis de valor superior a R$ 1 milhão. Esse movimento, porém, não necessariamente amplia o acesso ao crédito para famílias de renda média que buscam imóveis abaixo desse patamar e não se enquadram no programa habitacional federal.
Mercado financeiro acompanha cenário econômico
A reunião também abordou as perspectivas para a economia brasileira. O professor da Fundação Getulio Vargas (FGV), Robson Gonçalves, analisou o comportamento dos mercados financeiros diante das expectativas dos agentes econômicos e do cenário político.
Segundo ele, após o primeiro turno das eleições, houve valorização do mercado acionário, especialmente das empresas imobiliárias, além de queda do dólar. Esses movimentos foram associados à redução da percepção de risco futuro e ao aumento do ingresso de capital estrangeiro. Posteriormente, o mercado passou a demonstrar maior cautela.
As projeções do Boletim Focus de 13 de outubro indicavam expectativa de mais um corte de 0,25 ponto percentual na taxa básica de juros (Selic) até o fim do ano. Para a inflação, a estimativa do Índice Nacional de Preços ao Consumidor Amplo (IPCA) em 2026 era de 5,22%, enquanto a projeção para 2027 permanecia em 4,30%.
As previsões para o câmbio e para o crescimento do PIB brasileiro em 2026 e 2027 não apresentavam mudanças significativas naquela edição do boletim.
O cenário indica que a construção civil deverá encerrar 2026 com expansão moderada. Embora o emprego formal e a recuperação de determinados segmentos sustentem as perspectivas de crescimento, os custos elevados, a escassez de mão de obra e as restrições ao crédito habitacional continuam limitando o ritmo de avanço do setor.
